Achat immobilier à Marseille : le prix au m² ne suffit pas, la copropriété compte aussi
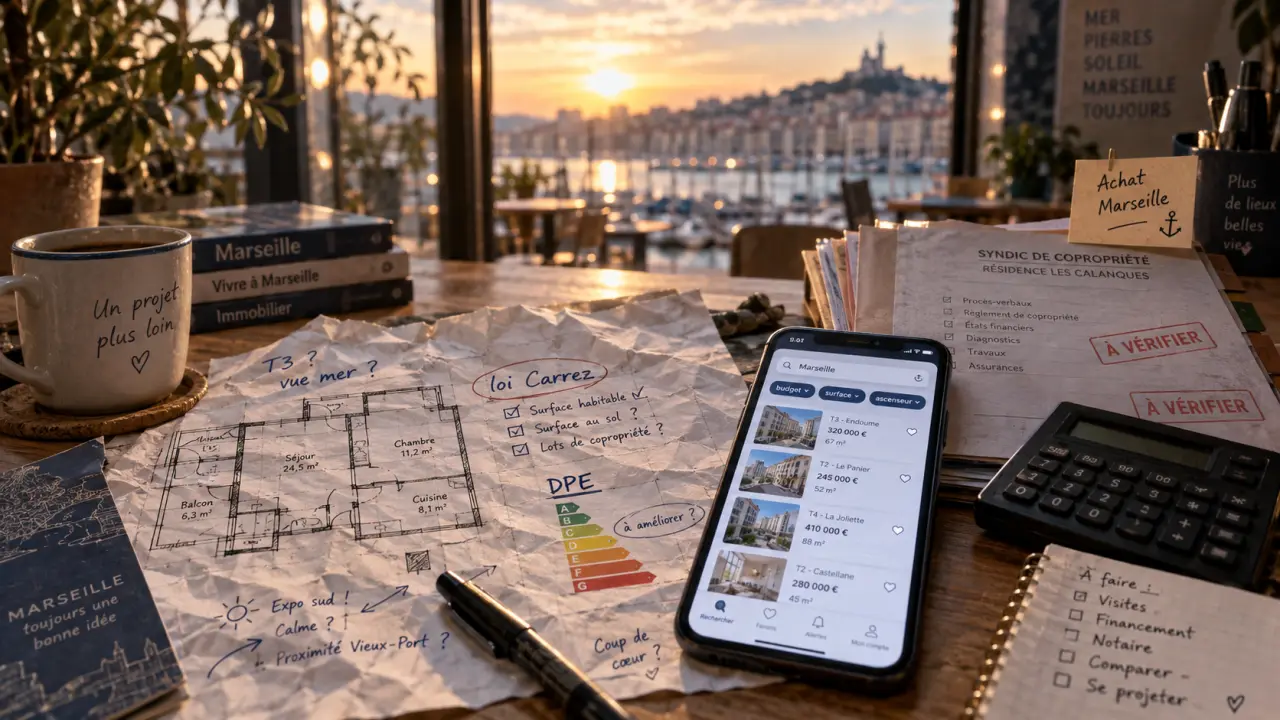
Pour réussir un achat immobilier à Marseille, commencez par filtrer les annonces selon votre budget, l’arrondissement, la surface, le nombre de pièces et les prestations utiles : extérieur, ascenseur, cave ou stationnement. Comparez ensuite les biens sur leur coût global, leur accessibilité et l’état de leur copropriété. Deux appartements de même surface peuvent offrir une expérience quotidienne et un potentiel de revente très différents à quelques rues de distance.
Rechercher un appartement à Marseille avec les bons filtres
Le volume d’offres permet de trouver des logements du studio au T4, dans l’ancien, le neuf ou le rénové. Une recherche efficace ne consiste pas à ouvrir toutes les annonces. Elle repose sur des critères hiérarchisés. Définissez d’abord un prix plafond qui inclut les frais d’acquisition, puis une surface minimale et les secteurs compatibles avec vos trajets quotidiens.
Commencer par les critères non négociables
Pour un premier achat, un T2 bien situé et facile à entretenir peut être plus cohérent qu’un T3 éloigné nécessitant des travaux importants. Une famille cherchera plutôt plusieurs chambres, la proximité des écoles, les transports RTM et une solution de stationnement. Dans les annonces, vérifiez systématiquement la surface loi Carrez, l’étage, la présence d’un ascenseur, l’année de construction lorsqu’elle est indiquée, ainsi que le DPE et les émissions de CO2.
- Budget : prix affiché, frais de notaire, éventuels frais d’agence, travaux et charges.
- Usage quotidien : distance vers le métro, le tramway, le bus, l’A50 ou la L2 selon vos déplacements.
- Confort : balcon, terrasse, loggia, jardin, cave, garage, box ou parking.
- Qualité du logement : luminosité, orientation, plan, isolation, bruit et état général.
- Projet : résidence principale, achat familial, appartement vendu loué ou investissement locatif.
Lire une annonce au-delà des photos
Une visite virtuelle ou une vidéo facilite le premier tri, mais ne remplace pas la visite sur place. Demandez le plan, observez la distribution des pièces et repérez les éléments qui ne figurent pas toujours dans le descriptif : vis-à-vis, nuisances depuis les fenêtres, état du hall, boîtes aux lettres, local poubelles et facilité de stationnement. Un dernier étage sans ascenseur ne se compare pas directement à un logement équivalent desservi par un ascenseur.
Comparer les secteurs avant de comparer les appartements
Marseille ne forme pas un marché uniforme. La micro-localisation, la proximité des transports, l’état des immeubles et l’ambiance de la rue font varier le prix au mètre carré autant que le nombre de pièces. Les secteurs du Vieux-Port, du Panier, de la Joliette, du Prado ou des Cinq Avenues répondent à des attentes différentes. Saint-Marcel, La Valbarelle, La Pomme et La Valentine peuvent aussi être étudiés selon le budget et le mode de vie recherché.
| Secteur à observer | Projet souvent recherché | Points à examiner lors des visites |
|---|---|---|
| Centre, Vieux-Port, Panier, Joliette | Vie urbaine, proximité des services, investissement ou pied-à-terre | Animation, accès, état de l’immeuble, ascenseur et nuisances sonores |
| Prado, Cinq Avenues, 5e, 7e, 9e arrondissements | Résidence principale, extérieur, compromis entre centralité et confort | Transports, balcon, parking, charges et qualité des parties communes |
| 11e arrondissement et secteurs Est | Projet familial, surfaces plus généreuses, accès routier | Accès à l’A50 et à la L2, stationnement, temps de trajet et copropriété |
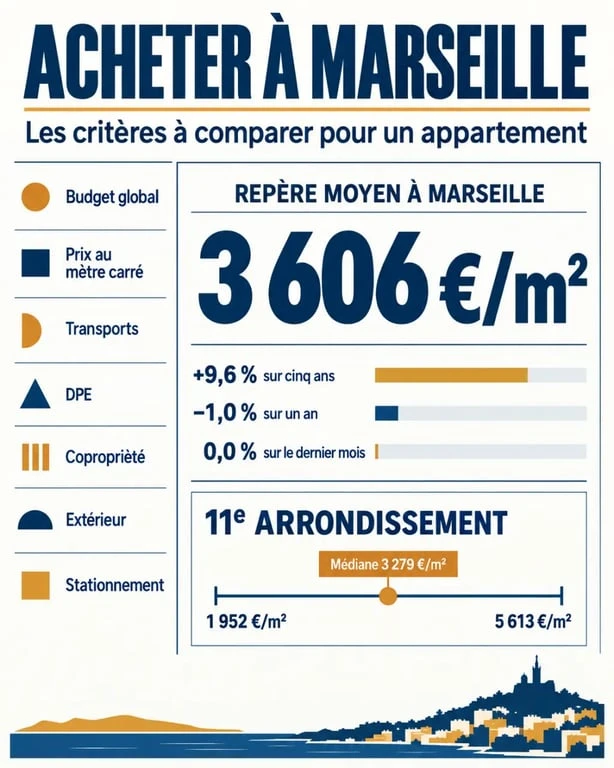
Le 11e arrondissement illustre cette diversité : 31 appartements à vendre y étaient cités, avec des surfaces familiales de 60 à 89 m². Le prix médian indiqué était de 3 279 €/m², pour une fourchette allant de 1 952 à 5 613 €/m². Cette amplitude montre pourquoi il faut comparer des biens réellement similaires, dans une rue et une copropriété comparables, plutôt que de se fier à une moyenne communale.
Considérez votre logement comme le point de départ de vos trajets quotidiens : travail, école, courses, loisirs, proches et correspondances de transport. Un appartement moins cher, mais éloigné de ces destinations, peut coûter du temps, de l’énergie et parfois un second véhicule. Lors de chaque visite, faites le trajet réel à l’heure où vous l’emprunterez habituellement. Cette vérification révèle souvent davantage que la distance affichée sur une carte.
Utiliser le prix au mètre carré comme repère, pas comme verdict
Le prix moyen annoncé pour les appartements marseillais est de 3 606 €/m², avec une évolution de +9,6 % sur cinq ans, de -1,0 % sur un an et de 0,0 % sur le dernier mois. Ces repères permettent de situer une annonce, mais ne suffisent pas à déterminer sa valeur. Une rénovation récente, une terrasse, un garage, une belle exposition ou un bon DPE peuvent justifier une surcote. Des travaux lourds, des charges élevées ou un rez-de-chaussée bruyant peuvent expliquer une décote.
Comprendre la condition suspensive de prêt immobilier — Découvrez les règles officielles applicables aux conditions suspensives d’obtention d’un prêt dans un compromis de vente.
Quelques exemples de budgets observés
Les annonces disponibles donnent une idée des écarts entre typologie, emplacement et état. Un T3 de 67 m² à Marseille 11 était proposé à 205 000 €, tout comme un T3 de 57 m² à Marseille 3. Dans le 5e arrondissement, des T2 étaient affichés à 120 000 € pour 40,13 m², à 185 000 € pour 45 m² et à 210 000 € pour 45 m². Ces différences invitent à examiner la rénovation, l’étage, l’extérieur, le DPE et les charges avant toute comparaison.
Prévoyez également un budget qui ne s’arrête pas au prix de vente. Ajoutez les frais de notaire, les frais d’agence s’ils sont à la charge de l’acquéreur, le coût des travaux immédiats, la taxe foncière, les charges annuelles et une marge pour les imprévus. Votre capacité d’emprunt doit couvrir cet ensemble, pas uniquement la mensualité du crédit.
La copropriété et le DPE : les documents qui peuvent changer la décision
Avant de formuler une offre, demandez les documents de copropriété disponibles : montant des charges, derniers procès-verbaux d’assemblée générale, budget prévisionnel, éventuels appels de fonds et travaux déjà votés ou envisagés. Une façade, une toiture, un ascenseur ou une rénovation énergétique peuvent modifier fortement le coût réel de l’opération.
Ce qu’il faut contrôler pendant la visite
Observez les parties communes avec autant d’attention que l’appartement. Une cage d’escalier entretenue ne garantit pas l’absence de travaux, mais elle complète la lecture des documents. Vérifiez aussi les millièmes de copropriété, qui participent à la répartition de certaines dépenses. Demandez si le logement dépend d’un chauffage collectif, d’une eau chaude collective ou d’équipements communs.
Le DPE renseigne sur la performance énergétique du logement et les émissions de CO2. Les biens observés peuvent aller de A à E, avec des émissions comprises entre 1 et 58 kg CO2/m²/an. Au-delà de la lettre, examinez les recommandations du diagnostic, l’isolation des murs et des vitrages, le système de chauffage et les travaux susceptibles d’améliorer le confort. Un logement lumineux, mais mal isolé, mérite une évaluation budgétaire précise.
Passer de la visite à la remise des clés sans précipitation
Une fois le bien choisi, sécurisez chaque étape. Faites valider votre financement par votre banque ou un courtier avant de négocier. Une offre d’achat doit mentionner le prix proposé et peut être accompagnée de conditions liées au financement ou à des éléments essentiels à votre décision. Les informations obtenues lors de la seconde visite peuvent aussi vous aider à ajuster votre offre.
- Préparez votre dossier financier avec apport, revenus, charges et capacité d’emprunt.
- Visitez méthodiquement en contrôlant le logement, l’immeuble, le quartier et les documents.
- Faites une offre cohérente avec les qualités du bien et les coûts à prévoir.
- Lisez le compromis de vente avec attention, notamment les conditions suspensives et les annexes.
- Finalisez chez le notaire lors de la signature de l’acte authentique et de la remise des clés.
Pour un appartement vendu loué, analysez en plus le bail, le montant du loyer, la situation du locataire, les charges récupérables et votre stratégie de location. Pour une résidence principale, privilégiez une cohérence durable entre le logement, le quartier et votre budget. Dans les deux cas, une agence locale, un notaire et un courtier peuvent vous aider à transformer une annonce attractive en achat immobilier sécurisé.

- L’Estaque est-il dangereux ? 65 incidents pour 1 000 habitants et des risques très localisés - 26 septembre 2026
- Achat immobilier à Marseille : le prix au m² ne suffit pas, la copropriété compte aussi - 24 septembre 2026
- Terminal croisière à Marseille : quelle sortie, quel accès et quel parking pour embarquer au MPCT ? - 9 septembre 2026